고정 헤더 영역

상세 컨텐츠
본문
아이 계좌 리밸런싱했어요
(증여는 여기까지, 이제 배당으로 굴립니다)
아이 계좌, 언제까지 돈을 넣어줘야 할까요? 저는 여기서 멈추기로 했습니다. 지금까지 증여로 신고한 금액은 약 800만 원이고, 여기에 4년간 투자로 불어난 200만 원을 더해 약 1천만 원 규모가 됐어요. 앞으로는 추가 입금 없이 이 돈이 배당으로 스스로 불어나는 구조를 만들고자 했습니다.
4년간의 기록부터
아이 계좌를 만들고 지금까지 증여한 금액은 신고 기준 약 800만 원입니다. 미성년 자녀는 10년간 2,000만 원까지 증여세 공제를 받을 수 있어서, 이 범위 안에서 나눠서 넣어왔어요.
그리고 4년간 장기로 들고 있으면서 생긴 수익 약 200만 원은 빼지 않고 그대로 재투자했습니다. 합쳐서 지금 계좌는 1천만 원 정도 규모예요.
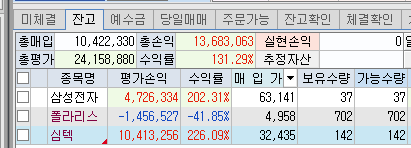
리밸런싱 전, 계좌 구성이 문제였어요
계좌에는 국내 종목 세 개가 담겨 있었습니다. 삼성전자, 심텍, 그리고 폴라리스였어요. 삼성전자와 심텍은 수익 구간이었고, 폴라리스는 손실 구간이었습니다.
문제는 이 구성이 10년, 20년을 바라보는 계좌에는 맞지 않는다는 점이었어요.
- 개별 종목 세 개에 몰려 있어서, 한 종목이 흔들리면 계좌 전체가 출렁임
- 배당으로 들어오는 현금흐름이 거의 없음
- 제가 계속 돈을 넣어주지 않으면 커질 방법이 없는 구조
왜 지금 방향을 바꿨나
증여를 계속 이어가는 데는 한계가 있습니다. 공제 한도도 있고, 무엇보다 제 여유 자금에도 끝이 있으니까요.
그래서 목표를 다시 잡았어요. 여기까지 모은 1천만 원이 앞으로 배당을 낳고, 그 배당이 다시 재투자되면서 10~20년 동안 스스로 커지는 구조를 만들자는 쪽으로요. 제가 더 넣지 않아도 굴러가는 계좌를 만드는 게 이번 리밸런싱의 목적이었습니다.
또한, 매매를 자주하면 증여신고 했더라도 문제가 될 수도 있다고 들었어요..(확인필요) 그래서, 더이상의 매매를 최소화 하고자
리밸런싱 했습니다.
<증여받은 자금은 아이 소유인데, 부모가 그 계좌에서 빈번하게 매매하면 국세청이 "실질적으로 부모가 운용한 차명계좌"로 볼 여지가 생겨요. 그러면 증여 시점이 아니라 나중 시점으로 재산정되면서 불어난 금액 전체가 증여로 잡힐 수 있습니다. 실제로 이런 취지의 판례와 국세청 해석이 있어요.>
실제로 한 리밸런싱
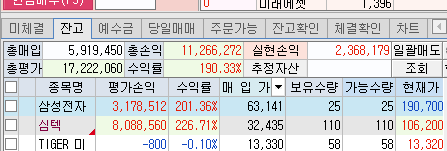
수익이 나 있던 심텍과 삼성전자를 일부 정리했어요. 그 수익금으로 손실 중이던 폴라리스를 손절 처리했습니다.
손실 종목을 그냥 들고 버티는 선택지도 있었지만, 계좌의 목적이 바뀐 이상 "언젠가 오르겠지"로 자리를 차지하게 두는 게 맞지 않다고 봤어요. 수익 난 종목의 이익으로 손실을 정리하니 계좌도 깔끔해졌고요.
재배치 후 구성은 이렇습니다.
- 삼성전자 — 국내 대표 우량주로 축을 남겨둠
- 심텍 — 전부 정리하지 않고 비중만 축소
- TIGER 미국배당다우존스타겟커버드콜(타미당) 1호 — 국내 상장이라 계좌 관리가 간편하고, 매달 분배금이 나오는 구조
타미당을 고른 이유는 두 가지예요. 국내 상장 ETF라 아이 계좌에서 다루기 편하다는 점, 그리고 배당 성장형인 SCHD 기초지수에 커버드콜을 얹어서 월 분배금이 꾸준히 나온다는 점이었습니다. 재투자로 굴려갈 계좌에는 이 현금흐름이 필요했어요.
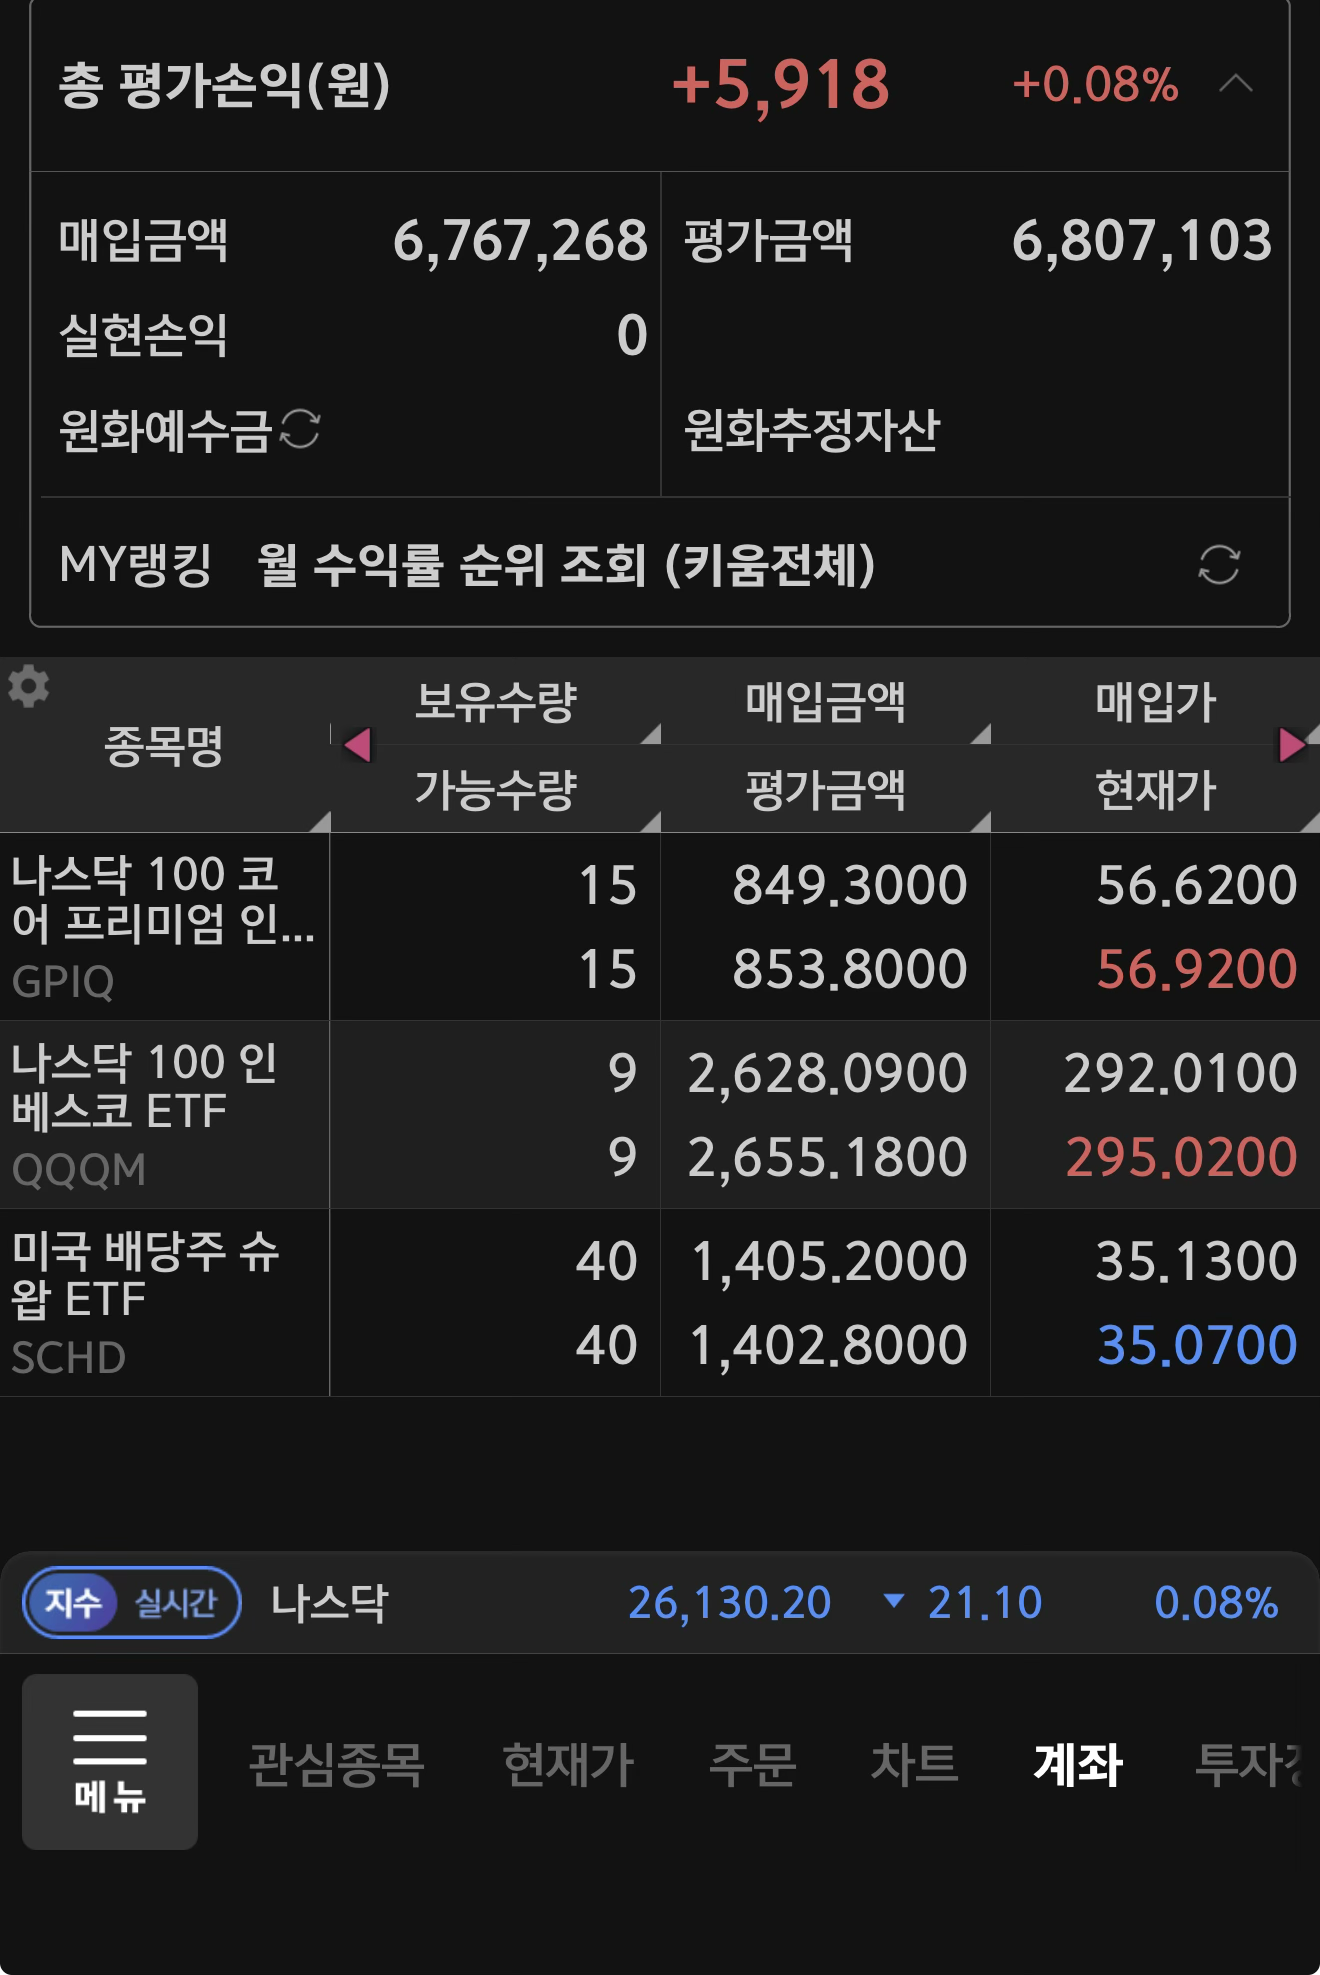
미국 계좌도 개설하여, 같이 리밸런싱 했습니다.
리밸런싱하는 김에 미국 직접 투자 쪽도 세 가지로 정리했습니다.
- QQQM (나스닥100) — 장기 성장 담당
- SCHD (미국 배당주) — 배당 성장 기록이 꾸준한 안정형
- GPIQ (나스닥100 커버드콜) — 매달 들어오는 인컴 담당
성장만 담으면 배당이 없고, 배당만 담으면 장기 성장이 아쉬워요. 그래서 성장·배당·인컴 세 축으로 나눴습니다.
앞으로의 원칙
이제부터 이 계좌에 제가 새로 넣는 돈은 없습니다. 대신 이렇게 굴러갈 예정이에요.
- 들어오는 배당과 분배금은 전액 재투자
- 개별 종목은 더 늘리지 않고 ETF 중심으로 유지
- 단기 시황으로 사고팔지 않기
- 연4회 분기마다 비중 점검
- 기존 보유중인 2종목의 비중도 조금씩 줄여서, 전체적으로는 ETF로 전체 리밸런싱이 예정
- 미국 계좌에서는 일단GPIQ 비중을 2천만원까지 배당금 재투자 계획 입니다.
물론 단점도 분명합니다. 커버드콜 ETF는 상승장에서 수익이 제한되고, 미국 ETF는 환율 영향을 받아요. 시장이 길게 부진하면 계획대로 안 굴러갈 수도 있습니다. 이 구조가 정답이라는 뜻은 아니에요.
마지막으로
아이가 성인이 될 때 이 계좌가 얼마가 되어 있을지는 저도 모릅니다.
다만 "아빠가 계속 돈을 넣어줘서 커진 계좌"보다는, 스스로 굴러가는 구조를 만들어둔 계좌를 물려주고 싶었어요.
앞으로 매년 이 계좌가 어떻게 변해가는지도 기록으로 남겨보겠습니다.
이 글은 개인의 투자 기록이며, 특정 종목이나 상품에 대한 매수 권유가 아닙니다. 증여세 신고 기준이나 세부 절차는 국세청 홈택스 또는 세무 전문가를 통해 확인하시길 권합니다.
'아들에게 물려줄 계좌 (아이 계좌 기록)' 카테고리의 다른 글
| 아들 계좌 첫 배당 받았습니다. (0) | 2026.09.14 |
|---|


